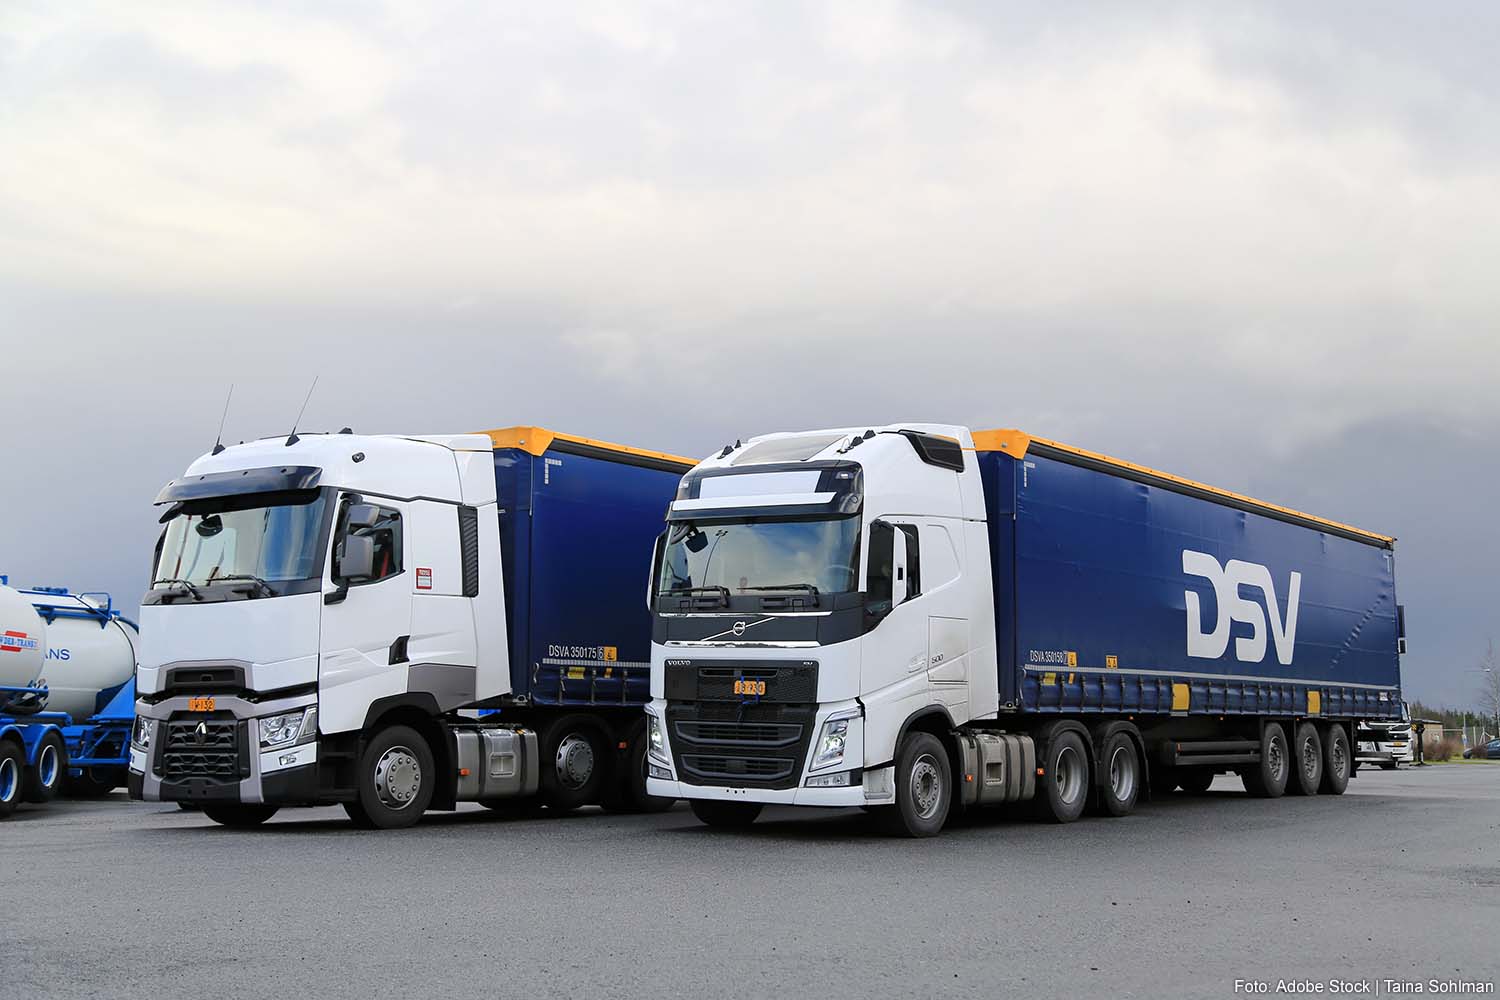
HEDEHUSENE – De divisie wegtransport van het Deense logistieke concern DSV heeft in het derde kwartaal van 2026 een forse winstdaling geboekt. Het bedrijfsresultaat daalde met 35,1 procent door operationele problemen na de integratie van Schenker. Ondanks de tegenvallende prestaties bij het wegtransport wist DSV als geheel de omzet en het bedrijfsresultaat te verhogen.
Dat blijkt uit de kwartaalcijfers die DSV woensdag 21 oktober heeft gepubliceerd. Volgens het concern hadden de integratieproblemen bij de divisie Road vooral in Europa gevolgen voor de productiviteit, de dienstverlening en de vervoersvolumes.
Bedrijfsresultaat wegtransport daalt met 35,1 procent
De divisie Road behaalde in het derde kwartaal een bedrijfsresultaat (EBIT) vóór bijzondere posten van 526 miljoen Deense kroon (circa 70,4 miljoen euro). Dat is 35,1 procent minder dan in dezelfde periode vorig jaar.
In dit resultaat is bovendien 195 miljoen Deense kroon (circa 26,1 miljoen euro) aan opbrengsten uit de verkoop van vastgoed opgenomen.
DSV schrijft de daling toe aan lagere vervoersvolumes en een afgenomen productiviteit. Na de integratie van Schenker ontstonden problemen met de betrouwbaarheid van de dienstverlening, waardoor de operationele prestaties onder druk kwamen te staan.
Volgens het concern normaliseerde de bedrijfsvoering tegen het einde van het derde kwartaal. De aandacht verschuift nu naar het verbeteren van de productiviteit, commerciële prestaties en autonome groei.
Omzet concern stijgt naar 80,7 miljard kroon
Ondanks de problemen bij het wegtransport groeide de totale omzet van DSV in het derde kwartaal naar 80,7 miljard Deense kroon (circa 10,8 miljard euro). Een jaar eerder bedroeg de omzet nog bijna 72 miljard kroon (circa 9,6 miljard euro).
Het bedrijfsresultaat vóór bijzondere posten steeg met 19,5 procent naar 6,6 miljard kroon (circa 883 miljoen euro). Daarvan was 300 miljoen kroon (circa 40,1 miljoen euro) afkomstig uit vastgoedverkopen.
De nettowinst kwam uit op ruim 3 miljard kroon (circa 401 miljoen euro), tegenover 2,16 miljard kroon (circa 289 miljoen euro) in het derde kwartaal van 2025.
De groei werd vooral gedragen door de divisies Air & Sea en Contract Logistics, die profiteerden van kostenbesparingen en synergievoordelen door de integratie van Schenker.
Air & Sea behaalde een bedrijfsresultaat van bijna 4,3 miljard kroon (circa 575 miljoen euro), een stijging van 18,9 procent. Bij Contract Logistics steeg het bedrijfsresultaat met 50,3 procent naar bijna 1,7 miljard kroon (circa 227 miljoen euro). In dat laatste bedrag is 105 miljoen kroon (circa 14 miljoen euro) aan vastgoedopbrengsten opgenomen.
Synergievoordelen wegtransport lopen vertraging op
DSV verwacht nog altijd dat de integratie van Schenker uiteindelijk ongeveer 9 miljard Deense kroon (circa 1,2 miljard euro) aan jaarlijkse synergievoordelen zal opleveren.
Een deel van de verwachte voordelen bij het wegtransport en bepaalde concernonderdelen wordt echter pas in 2027 gerealiseerd. Dat komt volgens DSV door de operationele problemen binnen Road.
De integratie verloopt volgens het concern verder grotendeels volgens planning. In bijna alle landen is deze inmiddels afgerond of in uitvoering. De resterende landen beginnen naar verwachting in het vierde kwartaal van 2026 met de integratie.
De totale transactie- en integratiekosten worden nog altijd geraamd op ongeveer 11 miljard Deense kroon (circa 1,47 miljard euro).
Topman ziet herstel dienstverlening
Topman Jens H. Lund benadrukt dat DSV ondanks de uitdagende marktomstandigheden winstgroei heeft gerealiseerd.
“We hebben winstgroei gerealiseerd in een volatiele markt, dankzij sterke resultaten bij Air & Sea en Contract Logistics”, aldus Lund.
Volgens de topman werd Road geraakt door operationele problemen als gevolg van de integratie, maar herstelde het serviceniveau zich tegen het einde van het kwartaal.
DSV richt zich de komende periode op verdere integratie, het realiseren van synergievoordelen en investeringen in kunstmatige intelligentie, technologie en netwerkoptimalisatie.
Verwachtingen voor 2026 aangescherpt
DSV heeft de winstverwachting voor heel 2026 aangescherpt. Het concern rekent nu op een bedrijfsresultaat vóór bijzondere posten van 24 tot 25 miljard Deense kroon (circa 3,21 tot 3,34 miljard euro). Eerder werd uitgegaan van 23,5 tot 25,5 miljard kroon (circa 3,14 tot 3,41 miljard euro).
De verwachte integratiekosten voor 2026 zijn verlaagd van 6,5 miljard kroon (circa 870 miljoen euro) naar ongeveer 5,5 miljard kroon (circa 736 miljoen euro), omdat een deel van de werkzaamheden en bijbehorende kosten doorschuift naar 2027.
DSV wijst daarnaast op onzekerheden door geopolitieke spanningen in het Midden-Oosten, handelsheffingen, hogere energieprijzen en inflatie.
Het concern kondigde woensdag ook een aandeleninkoopprogramma van 1,5 miljard Deense kroon (circa 201 miljoen euro) aan. Het programma loopt van 21 oktober 2026 tot 1 februari 2027 en is het eerste sinds de overname van Schenker.